
PUTRAJAYA, 3 Ogos 2026 – Orang ramai disaran memahami implikasi rekod kebankrapan terhadap laporan kredit, khususnya bahawa maklumat berkaitan kebankrapan tertakluk kepada tempoh tertentu selepas seseorang dilepaskan daripada status bankrap.
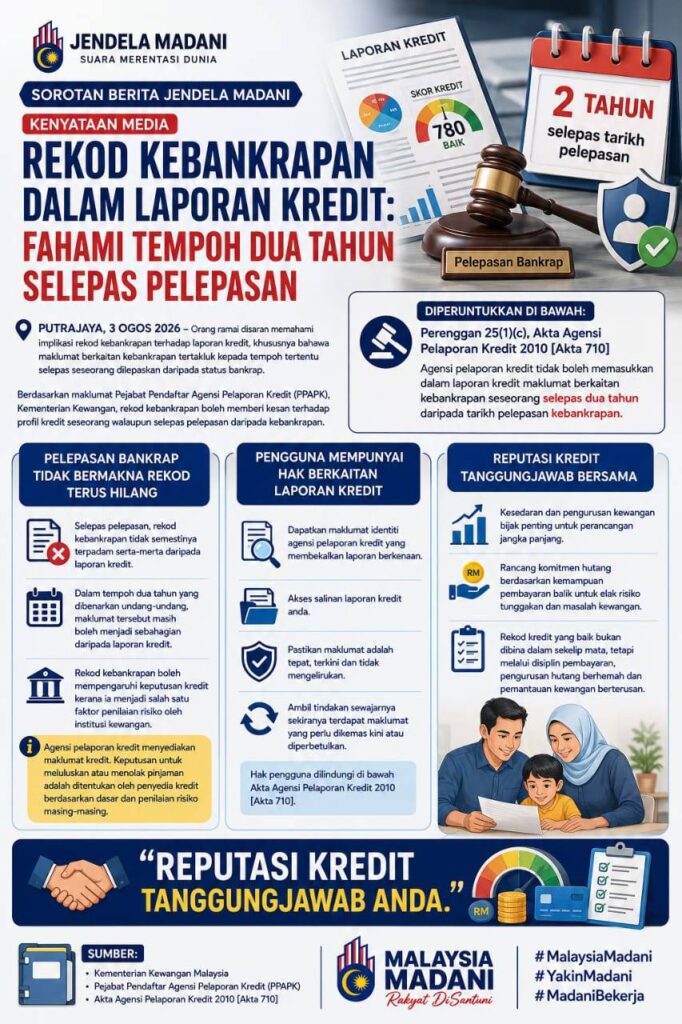
Berdasarkan maklumat Pejabat Pendaftar Agensi Pelaporan Kredit (PPAPK), Kementerian Kewangan, rekod kebankrapan boleh memberi kesan terhadap profil kredit seseorang walaupun selepas pelepasan daripada kebankrapan.
Perkara ini diperuntukkan di bawah perenggan 25(1)(c), Akta Agensi Pelaporan Kredit 2010 [Akta 710], yang menetapkan bahawa agensi pelaporan kredit tidak boleh memasukkan dalam laporan kredit maklumat berkaitan kebankrapan seseorang selepas dua tahun daripada tarikh pelepasan kebankrapan.
PELEPASAN BANKRAP TIDAK BERMAKNA REKOD TERUS HILANG
Sehubungan itu, seseorang yang telah mendapat pelepasan daripada kebankrapan perlu memahami bahawa rekod berkenaan tidak semestinya terpadam serta-merta daripada laporan kredit.
Dalam tempoh yang dibenarkan undang-undang, maklumat tersebut masih boleh menjadi sebahagian daripada laporan kredit. Justeru, seseorang yang baru mendapat pelepasan mungkin masih mendapati sejarah kebankrapannya tercatat dalam laporan kredit.
Walau bagaimanapun, adalah penting untuk membezakan antara laporan kredit dengan keputusan permohonan pinjaman. Agensi pelaporan kredit menyediakan maklumat kredit, manakala keputusan untuk meluluskan atau menolak sesuatu kemudahan kredit adalah ditentukan oleh penyedia kredit atau institusi kewangan berdasarkan dasar dan penilaian risiko masing-masing.
PENGGUNA MEMPUNYAI HAK BERKAITAN LAPORAN KREDIT
Akta Agensi Pelaporan Kredit 2010 turut menyediakan perlindungan kepada pengguna, termasuk hak berkaitan ketepatan maklumat dalam laporan kredit.
Sekiranya tindakan kredit yang tidak memihak, seperti penolakan permohonan pinjaman, dibuat berdasarkan laporan daripada agensi pelaporan kredit, pengguna mempunyai hak untuk mendapatkan maklumat mengenai identiti agensi pelaporan kredit yang membekalkan laporan berkenaan serta mengakses laporan kredit tersebut.
Pengguna juga wajar memastikan maklumat kredit mereka tepat, terkini dan tidak mengelirukan, selain mengambil tindakan sewajarnya sekiranya terdapat maklumat yang perlu dikemas kini atau diperbetulkan.
REPUTASI KREDIT TANGGUNGJAWAB BERSAMA
Kesedaran mengenai pengurusan kewangan dan rekod kredit penting dalam perancangan kewangan jangka panjang. Komitmen hutang perlu dirancang berdasarkan kemampuan pembayaran balik bagi mengurangkan risiko tunggakan dan masalah kewangan yang lebih serius.
Rekod kredit yang baik bukan dibina dalam tempoh singkat, sebaliknya melalui disiplin pembayaran, pengurusan hutang yang berhemah dan pemantauan kedudukan kewangan secara berterusan.
“Reputasi Kredit Tanggungjawab Anda.”
SUMBER:
Kementerian Kewangan Malaysia
Pejabat Pendaftar Agensi Pelaporan Kredit (PPAPK)
Akta Agensi Pelaporan Kredit 2010 [Akta 710]